كل قرار تسعير في شركة التسويق يقوم على رقم واحد قليلون يحسبونه: كم تكلفك ساعة من وقت فريقك؟ بدون هذا الرقم، يصبح سعر العميل تخمينًا، وتصبح جولة التعديل الإضافية «مجاملة»، ولا تعرف هل العميل الكبير يربحك فعلًا أم يأخذ وقت فريقك بلا مقابل.
في هذا المقال نشرح تكلفة ساعة الموظف في شركة التسويق: ما هي، والمعادلة خطوة بخطوة، ولماذا نقسم على حوالي 140 ساعة وليس 176، مع مثال محسوب بالريال السعودي وبالجنيه المصري للمصمم وكاتب المحتوى ومدير الحساب، وما تفعله بالرقم بعد أن تعرفه.
لو تريد أن ترى الرقم على عميل حقيقي مباشرة، افتح حاسبة ربح العميل المجانية (بالريال) أو نسختها بالجنيه. الحساب يتم في المتصفح ولا يُحفظ أي رقم.
ما هي تكلفة ساعة الموظف؟
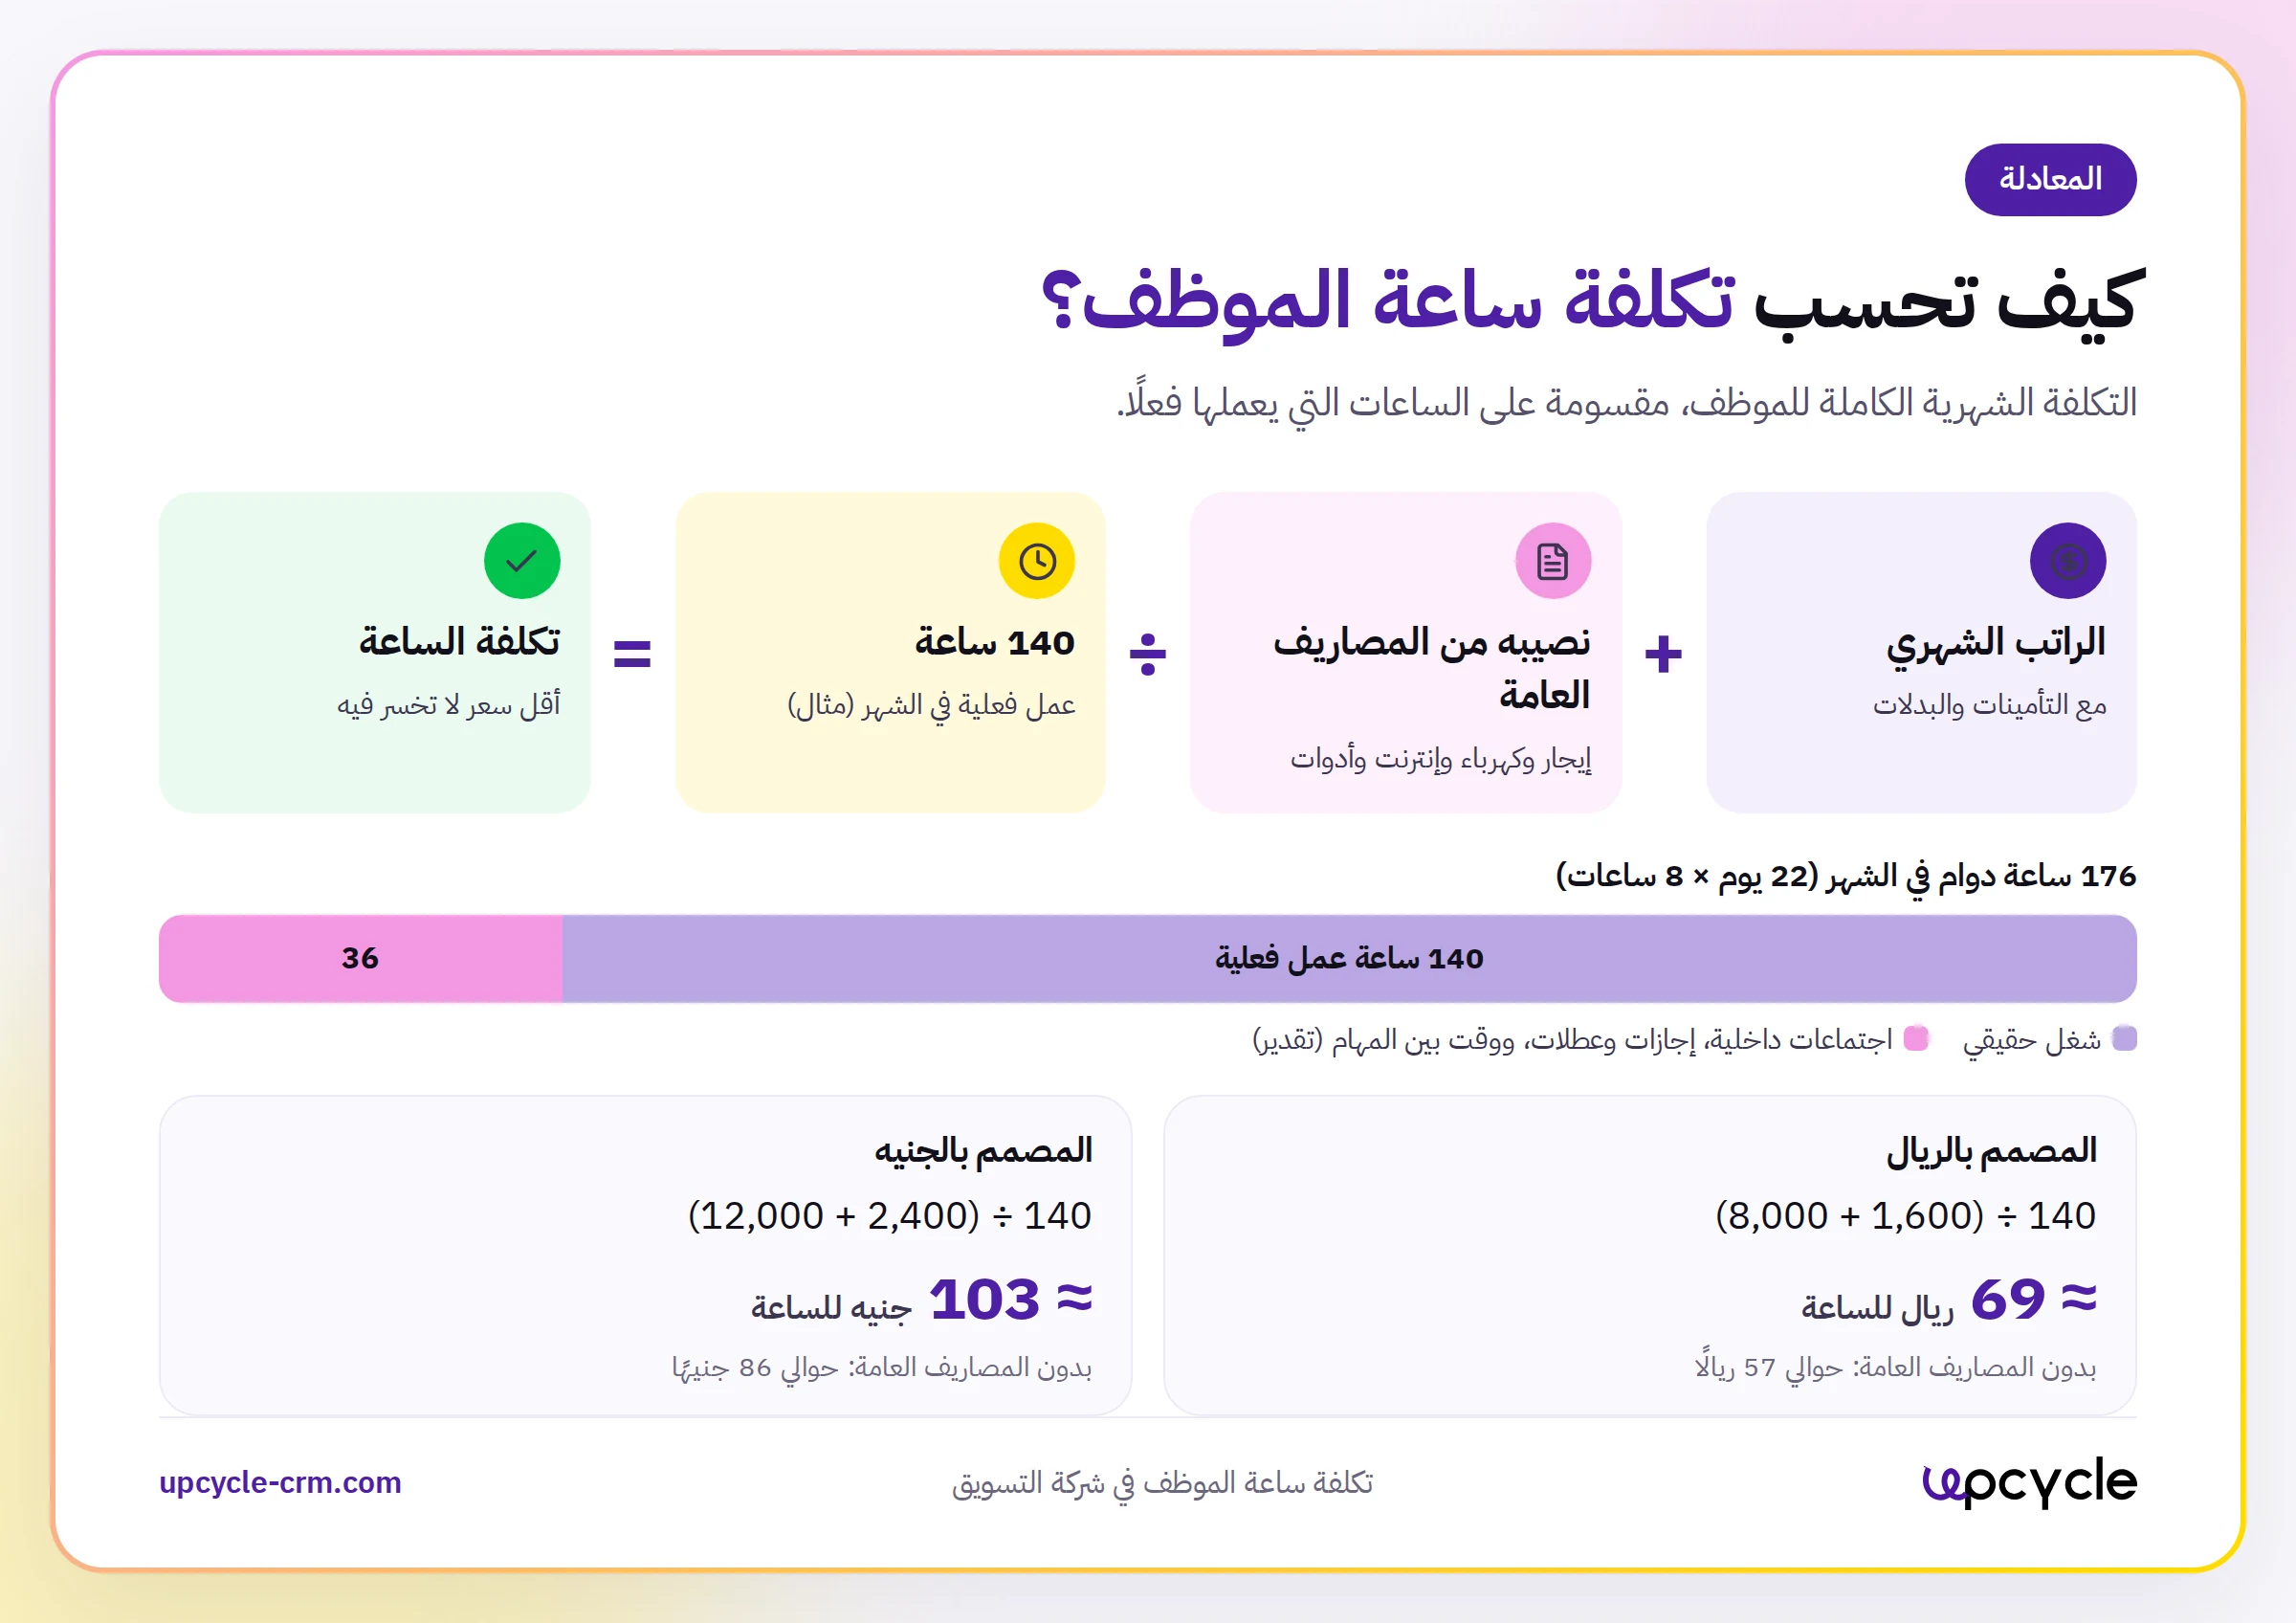
تكلفة ساعة الموظف هي ما تدفعه الشركة فعلًا مقابل ساعة عمل واحدة منه: تكلفته الشهرية الكاملة، أي الراتب مع نصيبه من المصاريف العامة، مقسومة على الساعات التي يعملها فعلًا في الشهر. هي ليست سعر الساعة الذي تطلبه من العميل، بل أقل رقم يجب أن يغطيه هذا السعر حتى لا تخسر.
وفي شركة التسويق، هذا الرقم هو أساس ثلاثة أشياء: حساب ربح كل عميل، وتسعير العروض الجديدة، ومعرفة تكلفة أي شغل إضافي مثل جولة تعديل أو design خارج الاتفاق.
كيف تحسب تكلفة ساعة الموظف؟
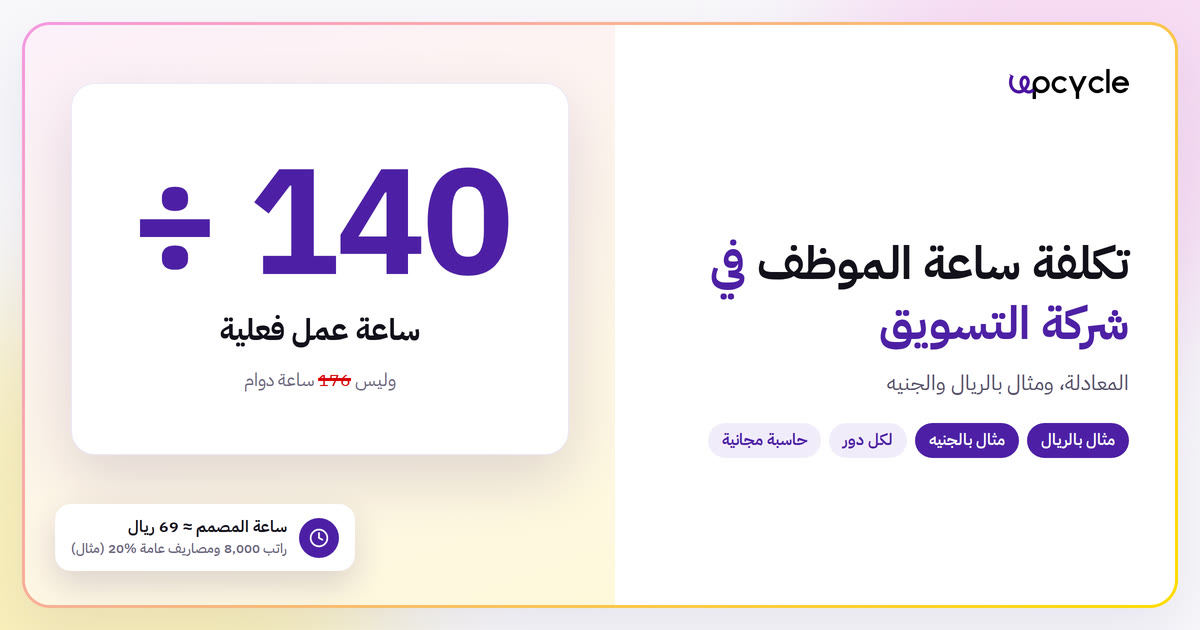
المعادلة: تكلفة الساعة = (الراتب الشهري + نصيب الموظف من المصاريف العامة) ÷ ساعات العمل الفعلية في الشهر. مثلًا، مصمم راتبه 8,000 ريال، ونصيبه من المصاريف 1,600 ريال، ويعمل 140 ساعة فعلية: (8,000 + 1,600) ÷ 140 ≈ 69 ريالًا للساعة. احسب الرقم لكل دور على حدة.
- اجمع التكلفة الشهرية للموظف: الراتب، ومعه التأمينات التي تدفعها الشركة والبدلات والعمولات الثابتة.
- أضف نصيبه من المصاريف العامة: الإيجار والكهرباء والإنترنت واشتراكات الأدوات والمحاسب والإدارة.
- اقسم على الساعات الفعلية: الساعات التي يعملها الموظف فعلًا، وليس كل ساعات الدوام.
كيف تحسب نصيب الموظف من المصاريف العامة؟
أسهل طريقة أن تجمع المصاريف العامة الشهرية للشركة، ثم تقسمها على عدد الموظفين الذين ينفذون الشغل، أو تحوّلها إلى نسبة من الرواتب. حاسبة ربح العميل تستخدم نسبة 20% كرقم افتراضي، أي أن مصممًا راتبه 8,000 ريال يُضاف عليه 1,600 ريال. غيّر النسبة حسب مصاريف شركتك الحقيقية.
مثال للطريقة الأولى: شركة مصاريفها العامة 10,000 جنيه في الشهر وعندها 5 موظفين ينفذون شغل العملاء، فنصيب كل موظف 2,000 جنيه. ومثال للطريقة الثانية: إذا كانت المصاريف العامة تساوي خُمس مجموع الرواتب، فالنسبة 20%.
ولا تنسَ راتبك أنت إذا كنت صاحب الشركة وتعمل فيها. إذا كنت تدير العملاء أو تكتب المحتوى بنفسك، فوقتك تكلفة حقيقية حتى لو لم تكتب لنفسك راتبًا. ضعه إما كدور مستقل بتكلفة ساعة، أو ضمن المصاريف العامة إذا كان عملك إداريًا فقط.
لماذا تقسم على 140 ساعة وليس 176؟
لأن 176 ساعة هي ساعات الدوام في شهر من 22 يوم عمل بثماني ساعات يوميًا، وليست ساعات الشغل الحقيقي. جزء من الشهر يذهب في اجتماعات داخلية، وإجازات وعطلات رسمية، وتدريب، ووقت بين المهام. لذلك نستخدم في الحاسبة 140 ساعة كرقم أقرب للواقع. وإذا قسمت على 176، ستظهر تكلفة الساعة أقل من حقيقتها بحوالي 20%.
انتبه: 140 ساعة رقم افتراضي للتوضيح، وليس متوسطًا للسوق. الرقم الأدق هو رقم فريقك، وتعرفه بطريقة بسيطة: اطلب من الفريق تسجيل ساعاتهم الفعلية على شغل العملاء لمدة شهر، ثم احسب المتوسط. وتذكر أن بعض الشهور فيها ساعات أقل، مثل رمضان أو شهور الأعياد.
وهنا يظهر مصطلح مهم: نسبة الاستغلال (utilization)، وهي نسبة الساعات التي تذهب لشغل العملاء من إجمالي ساعات الدوام. إذا كان الموظف يعمل 140 ساعة على العملاء من 176، فنسبة استغلاله حوالي 80%. وكلما قلّت هذه النسبة، ارتفعت تكلفة ساعته الحقيقية.
كم تكلفة ساعة المصمم وكاتب المحتوى ومدير الحساب؟ مثال بالريال والجنيه
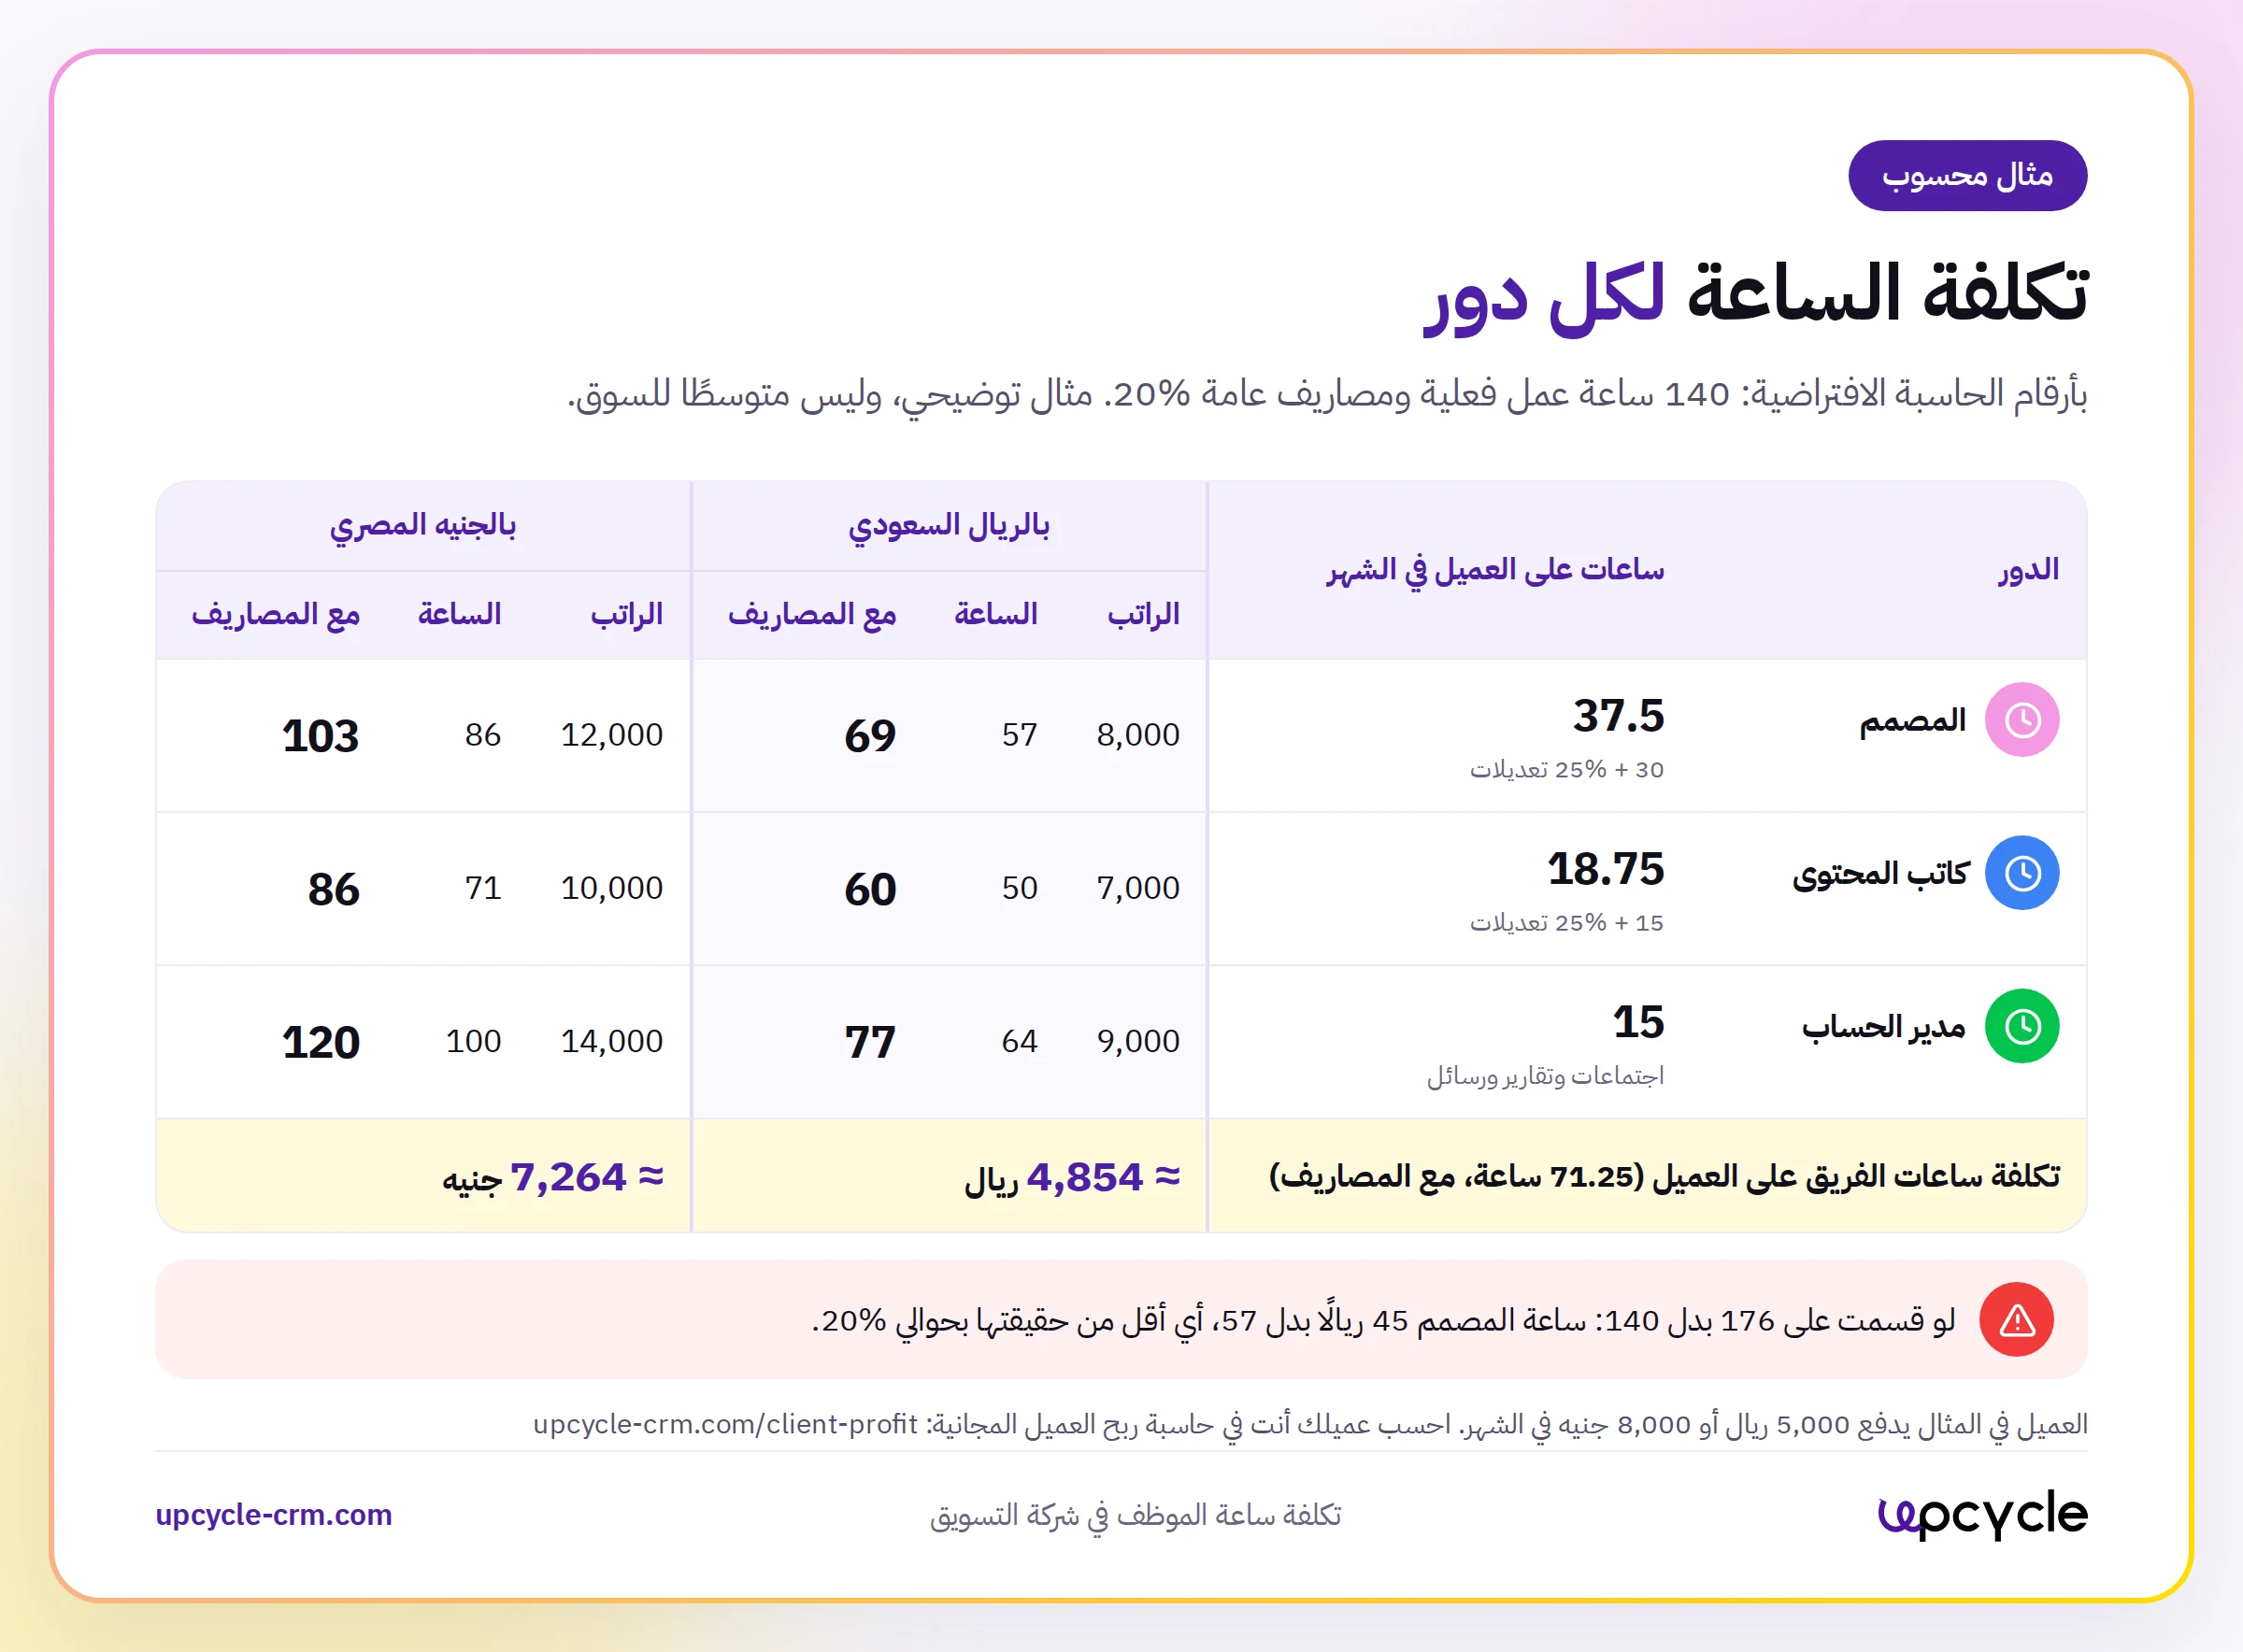
في مثال توضيحي بأرقام الحاسبة الافتراضية، ومع مصاريف عامة 20% و140 ساعة فعلية، تكلفة ساعة المصمم حوالي 69 ريالًا أو 103 جنيهات، وكاتب المحتوى 60 ريالًا أو حوالي 86 جنيهًا، ومدير الحساب حوالي 77 ريالًا أو 120 جنيهًا. هذه أرقام للتوضيح فقط، وليست متوسطات رواتب في السوق.
الدورالراتب (ريال)تكلفة الساعة مع المصاريف (ريال)الراتب (جنيه)تكلفة الساعة مع المصاريف (جنيه) المصمم8,000≈ 6912,000≈ 103 كاتب المحتوى7,0006010,000≈ 86 مدير الحساب9,000≈ 7714,000120
مثال توضيحي بأرقام افتراضية، وهي نفس الأرقام التي تفتح بها الحاسبة. ضع أرقام شركتك.
والآن طبّق الأرقام على عميل. في نفس مثال الحاسبة، العميل يأخذ في الشهر 30 ساعة design و15 ساعة content، ومعها 25% وقت تعديلات، و15 ساعة إدارة حساب للاجتماعات والتقارير والرسائل:
- الساعات مع التعديلات: 37.5 ساعة design، و18.75 ساعة content، و15 ساعة إدارة حساب، والمجموع 71.25 ساعة.
- بالريال: 37.5 × 68.57 + 18.75 × 60 + 15 × 77.14 ≈ 4,854 ريالًا تكلفة ساعات الفريق مع المصاريف العامة.
- بالجنيه: 37.5 × 102.86 + 18.75 × 85.71 + 15 × 120 ≈ 7,264 جنيهًا.
العميل في المثال يدفع 5,000 ريال أو 8,000 جنيه. ومع نصيبه من الأدوات، تصل تكلفته الكاملة إلى حوالي 5,214 ريالًا أو 7,864 جنيهًا، أي أنه يخسرك بالريال ولا يكاد يربحك بالجنيه. شرحنا الحساب كاملًا في مقال حساب ربح العميل في شركة التسويق.
ما الفرق بين تكلفة الساعة وسعر الساعة؟
تكلفة الساعة هي ما تدفعه أنت، وسعر الساعة هو ما تطلبه من العميل. السعر يجب أن يغطي التكلفة ويترك هامش ربح. المعادلة: سعر الساعة = تكلفة الساعة ÷ (1 − هامش الربح المطلوب). مثلًا، بهامش 30%، ساعة المصمم التي تكلف حوالي 69 ريالًا تُسعّر بحوالي 98 ريالًا، أو حوالي 147 جنيهًا بدل 103.
وحتى لو كنت لا تبيع بالساعة، وأغلب شركات التسويق تبيع خطة شهرية بعدد منشورات، فسعر الساعة يبقى أداة مهمة. اضرب عدد الساعات التي يحتاجها العميل في سعر الساعة، وستعرف هل السعر الشهري الذي تعرضه يكفي، أم أنك تدعم العميل من ربح عملاء آخرين.
والهامش 30% هنا مثال فقط. الهامش المناسب يعتمد على حجم شركتك وسوقك ونوع خدماتك.
ماذا تفعل بتكلفة الساعة بعد أن تعرفها؟
استخدمها في ثلاثة قرارات: احسب ربح كل عميل من ساعات الفريق عليه، وسعّر أي عرض جديد بالساعات المتوقعة لا بالتخمين، وحدد تكلفة كل شغل إضافي قبل أن توافق عليه. الرقم وحده لا يغير شيئًا، لكنه يجعل كل نقاش مع العميل حول السعر قائمًا على أرقام.
- جولات التعديل: إذا كانت جولة التعديل تأخذ ساعة design، فهي تكلفك حوالي 69 ريالًا أو 103 جنيهات في المثال. لهذا تحتاج حدًا للتعديلات في العقد، كما شرحنا في كيف تحدد عدد التعديلات في عقد التصميم.
- الاجتماعات والرسائل: ساعة اجتماع أسبوعية مع العميل تعني حوالي 4 ساعات من مدير الحساب في الشهر. احسبها ضمن تكلفة العميل.
- التجديد: عند تجديد العقد، اعرض على العميل الساعات التي أخذها شغله فعلًا، فهي أقوى مبرر لرفع السعر.
كيف تعرف الساعات الحقيقية بدل التقدير؟
سجّل الوقت الفعلي على كل task لكل عميل. بعد شهر واحد ستعرف كم ساعة يأخذ كل عميل فعلًا، وكم ساعة تعمل كل وظيفة، وأين يضيع الوقت. وهذا يجعل تكلفة الساعة وربح كل عميل رقمين حقيقيين، وليسا تقديرًا يُحسب مرة في السنة.
في Upcycle تسجّل الساعات من «ساعات العمل» داخل المشروع: تختار المهمة والتاريخ وعدد الساعات، وتحدد هل الوقت «قابل للفوترة». صفحة «ساعات العمل» تعرض إجمالي الساعات مقابل التقدير والساعات حسب كل عضو، ويمكنك تصديرها CSV. ثم تجمع صفحة «الربحية» لكل مشروع وعميل الفواتير والمصاريف وتكلفة الساعات المسجلة. راجع متابعة المهام وتسجيل الوقت وتقرير الأرباح والخسائر.
وإذا كنت تفضل Excel الآن، حمّل ملف حساب ربح العميل بالريال أو بالجنيه. ولتعرف ما الذي تحتاجه شركة التسويق في نظام واحد، اقرأ برنامج إدارة شركات التسويق: ماذا تحتاج فعلًا؟
أسئلة شائعة
كيف أحسب تكلفة ساعة الموظف؟
اجمع الراتب الشهري مع نصيب الموظف من المصاريف العامة، ثم اقسم على ساعات العمل الفعلية في الشهر. مثلًا: (8,000 + 1,600) ÷ 140 ≈ 69 ريالًا للساعة.
كم ساعة عمل فعلية في الشهر؟
الدوام الكامل حوالي 176 ساعة في الشهر، لكن الساعات الفعلية أقل بسبب الاجتماعات والإجازات والوقت بين المهام. نستخدم 140 ساعة كمثال، والأدق أن تقيس ساعات فريقك لمدة شهر.
هل أضيف التأمينات والبدلات إلى الراتب؟
نعم. استخدم التكلفة الكاملة التي تدفعها الشركة للموظف كل شهر، بما فيها التأمينات التي تتحملها الشركة والبدلات الثابتة، وليس صافي الراتب الذي يستلمه الموظف.
ما هي نسبة الاستغلال (utilization)؟
هي نسبة ساعات الموظف التي تذهب لشغل العملاء من إجمالي ساعات الدوام. مثلًا، 140 ساعة من 176 تعني حوالي 80%. كلما قلّت النسبة، ارتفعت تكلفة الساعة الحقيقية.
هل تكلفة الساعة هي السعر الذي أطلبه من العميل؟
لا. تكلفة الساعة هي أقل رقم لا تخسر عنده. السعر يجب أن يضيف هامش ربح: سعر الساعة = تكلفة الساعة ÷ (1 − الهامش المطلوب).
فريق Upcycle